


FinSearch - Personal Loan
4,84.96K Arvustused
Rakenduse andmed
- Versioon
- 2.0.7
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Blue Fox Apps
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
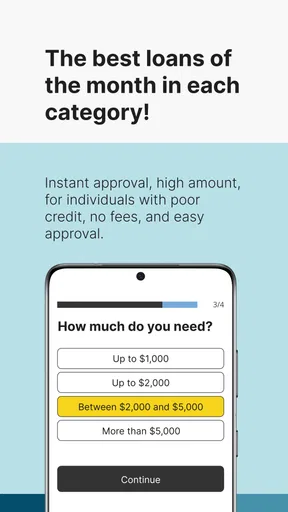
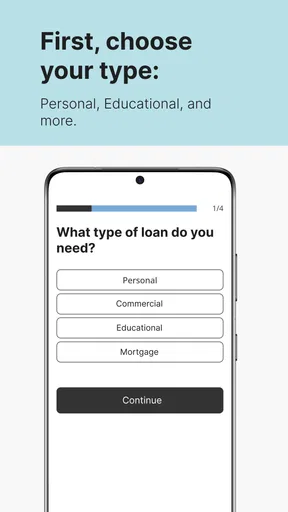
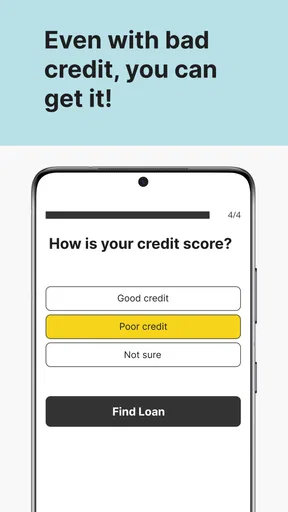
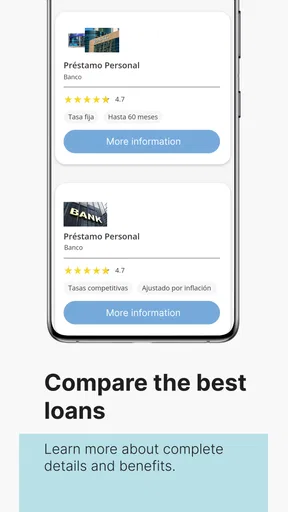
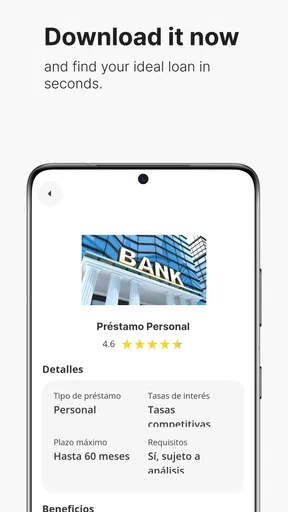
 Analüüsi koostas AppCompare
Kui ma alustan laenuotsingut, tahan esmalt teada, milliseid võimalusi üldse tasub uurida, mitte kohe ühe pakkuja tingimustega piirduda. FinSearch – Personal Loan on selles mõttes alguspunkt: see finantsrakendus aitab otsingut ühest kohast käivitada, kuid minu jaoks ei asenda see pakkumiste kontrollimist ega otsust, kas laenu on mõistlik võtta.
Blue Fox Appsi loodud rakenduse põhifookus on laenuvõimaluste leidmine. See sobib inimesele, kes soovib oma esimest otsinguringi teha telefonis, enne kui hakkab eri teenusepakkujate lehti ükshaaval avama. Ma näen selle väärtust eelkõige ajas ja korralduses: algus võib olla lihtsam, aga laenu tegelik sobivus selgub alles tingimusi võrreldes.
Üks otsingukanal, mitte valmis laenuotsus
FinSearchi olulisim omadus on laenuotsingu koondamine üheks tegevuseks. Igapäevases kasutuses tähendab see, et ma saan otsingut alustada rakendusest, selle asemel et avada kohe mitu eri veebilehte. See võib aidata mul esmalt aru saada, millist tüüpi võimalusi tasub edasi uurida. Samas ei tasu koondatud otsingut segi ajada sõltumatu soovitusega: ükski mugav vaade ei ütle iseenesest, kas laen sobib minu eelarve ja plaanidega.
Rakenduse poes kuvatav lühitekst on „FinSearch”, ent minu jaoks on tähtsam praktiline roll: leida suund, kust otsingut jätkata. Ma käsitleksin selle kaudu nähtavat infot algmaterjalina, mille järel kontrollin alati laenuandja enda tingimusi. Enne taotluse esitamist peab olema selge, kes laenu pakub, millise summa ja tähtajaga on tegu ning millised kulud tagasimaksega kaasnevad.
FinSearch on tasuta, mis teeb selle proovimise lihtsaks. Tasuta rakenduse kasutamine ei tähenda aga tasuta laenu ega soodsat lepingut. Minu jaoks on see oluline eristus: rakendus võib vähendada otsinguga seotud vaeva, kuid laenu hind kujuneb pakkumise tingimuste järgi. Seetõttu ei võtaks ma tasuta allalaadimist põhjusena otsust rutata.
Kuidas otsingut teha nii, et mugavus ei juhiks otsust
Enne rakenduse avamist paneksin enda jaoks kirja kolm asja: mis kulu vajab katmist, milline summa on päriselt vajalik ja kui suur kuumakse mahub eelarvesse ka siis, kui mõni tavapäratu väljaminek ette tuleb. See on väike ettevalmistus, kuid aitab vältida olukorda, kus nähtud pakkumine hakkab ise laenuvajadust kasvatama. Kui otsingust selgub, et sobivat kuumakset ei teki, võib kõige mõistlikum tulemus olla laenuvõtmise edasilükkamine.
Otsingut tehes võrdleksin pakkumisi sama laenusumma ja võimalikult sarnase tagasimakseperioodi alusel. Muidu võib pikema tähtajaga variant tunduda kuumakse põhjal parem, kuigi kogu tagasimakse kujuneb suuremaks. Kasulik on teha märkmeid vähemalt kogusumma, tähtaja, lisatasude ja ennetähtaegse tagasimakse tingimuste kohta. Nii ei pea olulisi erinevusi telefoniekraanilt hiljem mälu järgi taastama.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kui rakendus viib mind edasi taotluse või päringu juurde, peatuksin enne isikuandmete sisestamist ja loeksin läbi, mida konkreetses etapis küsitakse. Praktiline nipp on jagada tegevus kaheks: esmalt uurida võimalusi, seejärel otsustada, kas tasub mõne pakkujaga edasi minna. Nii väldin seda, et pelgalt uudishimust alanud otsing muutuks kiirustades kohustuse taotlemiseks.
Samuti ei sisestaks ma finantsandmeid ühistranspordis või kohas, kus kõrvalised inimesed ekraani näevad. Kui ühendus katkeb või tegevuse tulemus jääb ebaselgeks, kontrolliksin enne uuesti alustamist, kas rakenduses või mujal on juba kinnitus olemas. See aitab vältida topeltsamme ja segadust, eriti siis, kui teen toiminguid lühikese pausi ajal.
Kuidas FinSearchi kasutamine igapäevases olukorras välja näeb
Minu jaoks on kõige loogilisem kasutusjuht olukord, kus on vaja enne otsuse tegemist saada ülevaade võimalikest laenulahendustest. Näiteks võib inimene vajada raha ootamatu koduse remondi jaoks, kuid ei taha kohe esimese reklaamis nähtud pakkuja juurde pöörduda. Sellisel juhul aitab FinSearch koondada otsingu üheks esimeseks sammuks ning vähendab vajadust alustada kümnete veebilehtedega.
Oluline on läheneda rakendusele rahulikult. Enne vormi täitmist panen enda jaoks kirja soovitud summa, realistliku kuumakse ja selle, kui kiiresti suudan kohustuse tagasi maksta. Nii ei lase ma rakenduse mugavusel suunata mind suurema laenu poole, kui tegelikult vaja on. Parim tulemus tuleb siis, kui kasutan FinSearchi võrdlemise alguseks, mitte otsuse tegemiseks minu eest.
Rakenduse tasuta kasutamine teeb proovimise lihtsaks. See on eriti kasulik inimesele, kes tahab enne isikliku info sisestamist aru saada, kas selline laenuotsingu viis talle üldse sobib. Samal ajal ei tähenda tasuta rakendus, et laen ise oleks odav. Lõplikku kogukulu mõjutavad tingimused, intress, lepingutasud ja muud konkreetsed asjaolud, mida tuleb alati eraldi kontrollida.
FinSearchi kasutamisel tasub vaadata rohkemat kui kuumakset. Madal kuumakse võib tähendada pikemat perioodi ja suuremat kogukulu. Mina võrdleksin vähemalt tagasimaksete kogusummat, lepingu kestust, võimalikke lisatasusid ning seda, kas ennetähtaegse tagasimaksega kaasneb eritingimusi. See töö jääb kasutaja teha isegi siis, kui rakendus muudab esimese otsingu mugavaks.
Loetavus ja navigeerimine
Finantsrakenduse puhul on loetavus eriti oluline, sest kasutaja ei vaata lihtsalt meelelahutuslikku sisu. Ta peab mõistma, millele ta nõusoleku annab, milliseid andmeid sisestab ja mida üks pakkumine tegelikult tähendab. FinSearchi väärtus sõltub seetõttu suuresti sellest, kas teekond laenuotsinguni tundub järjestikune ja arusaadav, mitte sellest, kui kiiresti saab esimese nupu vajutatud.
Mina kasutaksin rakendust nii, et liiguksin ühe küsimuse kaupa ja ei kiirustaks edasi ainult seepärast, et järgmine samm on nähtav. Kui ekraanil on mitu pakkumist või tingimust, tasub need enne valiku tegemist läbi lugeda. Eriti tähtsad on väiksemas kirjas olevad selgitused, sest just seal võivad olla piirangud, erandid või täpsustused, mis muudavad pakkumise tegelikku tähendust.
Inimesele, kellel on raskusi väikese teksti lugemisega, võib mobiiliekraan olla ebamugav sõltumata sellest, kui lihtne rakenduse ülesehitus on. Sellisel juhul soovitan telefoni süsteemset teksti suurendamist kasutada enne vormi täitmist ja kontrollida, kas kogu oluline tekst jääb nähtavaks. Kui suurendamine lõhub paigutuse või peidab nuppe, muutub kasutamine kiiresti tülikaks ning veebibrauseri suurem ekraan võib olla parem valik.
Selge navigeerimine tähendab minu silmis ka seda, et kasutaja saab aru, kus ta protsessis asub ja mida järgmine samm kaasa toob. Laenuotsingu puhul on see tähtsam kui efektne kujundus. Kui mõni etapp tundub liiga üldine või tingimused jäävad segaseks, peatun pigem enne isikuandmete sisestamist ja otsin täiendava selgituse.
Erinevad motoorsed ja sensoorsed vajadused
FinSearch võib olla mugavam inimesele, kes eelistab teha finantstoiminguid omas tempos telefonis, kuid mobiilirakendus ei sobi automaatselt kõigile. Puuteekraan nõuab täpset vajutamist, vormid võivad olla pikad ning vale puudutus võib viia järgmise sammuni enne, kui kasutaja jõuab teksti läbi lugeda. Seetõttu on mõistlik täita taotlus ajal, mil ei ole kiiret ega segavaid tegevusi.
Kui käte liikumine on piiratud või puuteekraani kasutamine väsitab, võib pikem sisestus olla rakenduse kõige suurem praktiline takistus. Sellises olukorras tasub võimalusel kasutada telefoni enda abifunktsioone, näiteks hääljuhtimist või suuremaid süsteemseid juhtnuppe. Ma ei eeldaks siiski, et iga vorm töötab nende abivahenditega ideaalselt, mistõttu kontrolliksin iga sammu järel, kas sisestatud väärtused on õiged.
Nägemisraskustega kasutajale on oluline eristada pealkirju, välju, hoiatusi ja tegevusnuppe. Finantsinfo puhul ei tohiks värv olla ainus viis, millega rakendus näitab, et midagi on valesti või vajab tähelepanu. Kui sõnum jääb ainult värvierinevuse peale, võib osa kasutajaid olulise hoiatuse märkamata jätta. Selliste olukordade puhul on turvalisem lugeda kogu ekraan üle või paluda usaldusväärsel inimesel tingimused koos läbi vaadata.
Kuulmisraskustega inimese jaoks ei tohiks laenuotsingu mõistmine sõltuda helidest või suulisest juhendamisest. Kui kasutaja peab mõne olulise selgituse saamiseks lootma ainult helile, on see ebamugav. Mina eelistaksin alati nähtavat teksti, mida saab omas tempos uuesti lugeda. See on kasulik tegelikult kõigile, sest laenutingimusi ei ole mõistlik meelde jätta ühe kiire sõnumi põhjal.
Ka kognitiivne koormus väärib tähelepanu. Finantsmõisted, protsendid ja kohustused võivad tekitada stressi inimeses, kes muidu saab telefoni kasutamisega hästi hakkama. Minu soovitus on jagada tegevus väikesteks osadeks: esmalt otsida, seejärel võrrelda, siis kontrollida kogukulu ja alles lõpuks otsustada. Nii ei pea kasutaja tegema kõiki otsuseid ühe emotsionaalse hetke jooksul.
Ligipääs erinevates olukordades
Rakendus on kõige kasulikum siis, kui mul on vaja laenuotsingut alustada kodus või muus rahulikus kohas. Avalikus ruumis, ühistranspordis või tööpausi ajal võib konfidentsiaalsus olla probleem. Laenuotsing hõlmab isiklikku ja finantsinfot, seega ei täidaks ma vormi kohas, kus kõrvalised inimesed võivad ekraani näha või vestlust pealt kuulda.
Telefonis kasutamine võib olla mugav inimesele, kellel ei ole arvutit käepärast. Samas võib väike ekraan muuta mitme pakkumise kõrvutamise raskemaks. Mina teeksin olulistest tingimustest märkmeid või kasutaksin suuremat ekraani, kui tahan eri võimalusi põhjalikumalt võrrelda. Telefon sobib kiireks esmaotsinguks, kuid lõplik kontroll võib olla mugavam arvutis või paberil.
Kui internetiühendus on ebastabiilne, võib iga veebipõhine finantstoiming muutuda närvesöövaks. Sellises olukorras ei tasu korduvalt nuppu vajutada ega eeldada, et vorm ei läinud läbi. Kontrolliksin enne uuesti proovimist, kas mõni kinnitus või teade on juba saabunud. See on väike, kuid oluline harjumus, sest korduv sisestamine võib tekitada segadust.
Rakendus sobib paremini inimesele, kes tahab ise uurida ja võrrelda. Kui kasutaja soovib personaalset nõustamist, selgitust oma keerulise majandusliku olukorra kohta või abi lepingu mõistmisel, võib pangakontor, nõustaja või otse laenuandjaga rääkimine olla parem tee. FinSearch võib aidata küsimusi ette valmistada, kuid see ei asenda vestlust inimesega, kes saab olukorda põhjalikult hinnata.
Ka keeleline ja rahaline enesekindlus mõjutavad kasutuskogemust. Kui laenuterminid on võõrad, ei tohiks teha otsust ainult rakenduse kiirete juhiste põhjal. Mina otsiksin enne allkirjastamist iga arusaamatu termini tähenduse ja kirjutaksin välja küsimused, millele pakkumise juures vastust ei leia. See muudab protsessi aeglasemaks, kuid vähendab hilisemaid üllatusi.
Praktilised piirangud ja kohad, kus tuleb ise juurde mõelda
FinSearchi suurim piirang on sama, mis paljudel laenuotsingu tööriistadel: mugav algus võib tekitada tunde, et kogu töö on tehtud. Tegelikult peab kasutaja ise hindama, kas laen on vajalik, kas kuumakse mahub eelarvesse ja kui palju raha tuleb lõpuks tagasi maksta. Rakendus ei saa minu eest teada, kas järgmise kuu ootamatu kulu muudaks tagasimakse keeruliseks.
Teine oluline piirang on pakkumiste võrreldavus. Kaks laenu võivad paista sarnased, kuid nende kestus, kogukulu ja lisatingimused võivad erineda. Ma ei järjestaks võimalusi ainult kuumakse või esimesena nähtava numbri järgi. Mõistlikum on teha endale väike võrdlus: laenusumma, periood, kogusumma, lisatasud ja tingimused olukorras, kus soovin varem tagasi maksta.
Rakendus ei ole minu hinnangul parim valik inimesele, kes otsib väga spetsiifilist finantstoodet või soovib pikaajalist, põhjalikku nõustamist. Samuti ei sobi see hästi kasutajale, kes kipub kiire pakkumise tõttu impulsiivselt laenu võtma. Sellisel juhul võib otse oma panga eelarvevaade või sõltumatu nõustamine olla turvalisem lähtekoht, isegi kui protsess on aeglasem.
Privaatsuse mõttes soovitan enne kasutamist läbi lugeda, milliseid andmeid rakendus küsib ja millisel hetkel neid kasutatakse. Ma ei sisestaks rohkem infot kui konkreetse sammu jaoks vaja ning väldiksin avalikku Wi-Fi-võrku. Need ei ole FinSearchi vastu suunatud etteheited, vaid mõistlikud ettevaatusabinõud iga finantsrakenduse puhul.
Samuti ei eeldaks ma, et rakenduse kõrge kasutajate hinnang lahendab minu isikliku olukorra. FinSearchil on keskmine hinne 4,8 ning rakendust on hinnatud umbes 58 000 korral, mis näitab tugevat üldist vastuvõttu. See ei tähenda siiski, et iga kasutaja leiab sobiva laenu või et rakendus muudab keerulise finantsotsuse lihtsaks.
Kellele rakendus sobib ja kellele mitte
FinSearch sobib inimesele, kes soovib laenuotsingut alustada ühest kohast, võrrelda võimalusi ja võtta enne otsustamist aega. See võib olla mugav ka neile, kes eelistavad telefoni ning ei taha iga pakkuja veebilehte eraldi avada. Tasuta hind teeb proovimise madala riskiga, kuigi laenupakkumiste endi tingimusi tuleb alati eraldi analüüsida.
Rakendus on mõistlik valik ka siis, kui mul on juba selge ettekujutus vajalikust summast ja tagasimaksevõimest. Sellisel juhul saan otsingut kasutada kontrollküsimusena: kas leitud lahendused sobivad minu eelarvega või näitavad need, et peaksin summat vähendama või laenuvõtmise edasi lükkama?
Ma ei soovitaks seda inimesele, kes loodab ühe nupuvajutusega saada kindla heakskiidu, kõige väiksema kogukulu või täieliku finantsnõustamise. Samuti peaksid ettevaatlikud olema need, kelle eelarve on juba pingeline. Kui olemasolevad kohustused võtavad suure osa sissetulekust, ei lahenda uus otsing rahalist probleemi, vaid võib seda pikendada.
Rakenduse vanusepiirang on PEGI 3, kuid see ei tähenda, et laenutoode oleks mõeldud lastele. Vanusemärgis kirjeldab rakenduse sisulist sobivust, mitte inimese rahalist valmisolekut laenukohustuseks. Laenuotsus peaks jääma täiskasvanule, kes mõistab lepingu tagajärgi ja suudab oma maksevõimet realistlikult hinnata.
Blue Fox Appsi rakenduse praegune versioon on 2.0.7 ning selle kasutamiseks on vaja vähemalt Androidi versiooni 7.0. See teeb rakenduse kättesaadavaks paljudele vanematele seadmetele, kuid vanema telefoni puhul võivad üldine jõudlus, teksti suurus ja abifunktsioonide töö sõltuda rohkem seadmest kui rakendusest endast.
Millal eelistada alternatiivi
Kui mul on juba konkreetne pank või laenuandja, kelle tingimusi tahan kontrollida, läheksin lisaks FinSearchile otse selle pakkuja juurde. Otseallikas aitab üle vaadata täieliku lepinguinfo ja küsida küsimusi, mida koondatud otsing ei pruugi minu olukorra kohta lahendada. See on eriti tähtis siis, kui tasud, tagasimakse muutmine või ennetähtaegne lõpetamine mõjutavad otsust.
Võrreldes tavapärase käsitsi otsimisega on rakenduse võimalik eelis mugav algus: ma ei pea kohe iga teenusepakkuja lehte eraldi avama. Käsitsi võrdlemine võib aga olla parem, kui tahan kontrollida, kas otsingust leitud valikute kõrval on muid sobivaid võimalusi või kui soovin tingimusi oma tabelis ühesuguses vormis kõrvutada. Ma ei eeldaks, et üks otsingukanal katab kogu turu.
Kui küsimus pole lihtsalt laenu leidmises, vaid selles, kuidas võlgade või püsivate rahamuredega toime tulla, alustaksin pigem sõltumatust nõustamisest ja eelarve ülevaatamisest. Uue laenu otsimine võib tunduda kiire lahendusena, kuid see ei pruugi algset probleemi vähendada. FinSearch on asjakohasem siis, kui laenu vajadus on läbi mõeldud ja inimene tahab võimalikke pakkumisi uurida, mitte siis, kui ta vajab abi otsustamaks, kas laen üldse on õige samm.
Minu lõplik hinnang kaasavale kasutuskogemusele
FinSearchi tugevus on madal sisenemisbarjäär: saan laenuotsingut alustada tasuta ja mobiilis, ilma et peaksin kohe mitme eraldi teenuse vahel liikuma. See võib olla kasulik inimesele, kes vajab selget esimest sammu ning suudab ise tingimusi kriitiliselt hinnata. Rakenduse üle miljoni installi näitab, et seda kasutatakse laialt, kuid populaarsus ei asenda isiklikku sobivuse kontrolli.
Kaasatuse vaatenurgast hindan kõige rohkem võimalust tegutseda omas tempos. Samas ei saa ma soovitada rakendust pimesi kõigile, sest finantsvormid, väike ekraan, puuteekraani täpsus ja keerulised terminid võivad eri kasutajatele väga erinevalt mõjuda. Suurendatud tekst, hääljuhtimine, rahulik keskkond ja teine inimene kõrval võivad kasutamist parandada, kuid need ei lahenda segaseid tingimusi.
Minu aus soovitus on kasutada FinSearchi laenuotsingu kaardina, mitte autopiloodina. Alusta väikese infokogusega, kontrolli iga pakkumise kogukulu, loe tingimused lõpuni ja ära tee otsust surve või kiiruse tõttu. Kui vajad ainult esmast ülevaadet, on see rakendus tõenäoliselt praktiline. Kui vajad nõustamist, keerulise olukorra hindamist või tuge lepingu mõistmisel, eelista lisaks rakendusele päris nõustajat või otsekontakti laenuandjaga.
Kokkuvõttes on FinSearch – Personal Loan minu silmis kasulik ja lihtsasti alustatav finantsrakendus, mille väärtus sõltub väga palju kasutaja enda tähelepanelikkusest. See aitab otsingut koondada, kuid ei muuda laenuvõtmist riskivabaks. Kui lähenen sellele rahulikult, kontrollin ligipääsetavust oma seadmes ja võrdlen tingimusi sisuliselt, võib see olla hea esimene samm. Kui otsin kiiret vastust ilma kohustuse tagajärgi läbi mõtlemata, ei ole see õige tööriist.
Plussid
- Laenupakkumiste võrdlemine aitab leida sobivama intressi ja tähtaja.
- Taotluse täitmine on mugav otse telefonist.
- Rakendus võib säästa aega võrreldes mitme teenusepakkuja eraldi külastamisega.
- Pakkumiste tingimused on enne otsustamist lihtsamini kõrvutatavad.
- Sobib kasutajale
- kes soovib oma laenuvajadust kiiresti hinnata.
Miinused
- Lõplik laenuotsus sõltub partneritest
- mitte ainult rakendusest.
- Hea krediidiskoori puudumisel võivad pakutavad tingimused olla ebasoodsad.
- Laenupakkumiste kasutamine võib suurendada liigse laenamise riski.
- Isiku- ja finantsandmete sisestamisel tuleb pöörata tähelepanu privaatsusele.
- Kõik pakkumised ei pruugi olla saadaval igas riigis või kasutajaprofiilis.
Korduma kippuvad küsimused: FinSearch - Personal Loan
Mis on FinSearch – Personal Loan ja kuidas see töötab?
FinSearch – Personal Loan on laenude otsimisele ja võrdlemisele suunatud rakendus, mis aitab kasutajal leida võimalikke isikliku laenu pakkumisi. Tavaliselt sisestate rakendusse soovitud summa, laenuperioodi ja mõned isikuandmed. Seejärel võidakse teie taotlus edastada koostööpartneritele, kes hindavad taotlust ja esitavad oma tingimused. Rakendus ise ei pruugi olla laenuandja, seega kontrollige alati, kes lepingu tegelikult sõlmib.
Kas FinSearchi kaudu laenu taotlemine tähendab automaatselt laenu saamist?
Ei. FinSearchi kasutamine või taotluse esitamine ei garanteeri laenu heakskiitmist. Lõpliku otsuse teeb konkreetne laenuandja, kes hindab muu hulgas teie sissetulekut, krediidiajalugu, olemasolevaid kohustusi ja maksevõimet. Enne nõustumist vaadake hoolikalt üle krediidi kulukuse määr, intress, lepingutasud, tagasimaksete graafik ning võimalikud viivised.
Milliseid andmeid FinSearch – Personal Loan võib küsida?
Laenupakkumiste leidmiseks võidakse küsida isiku- ja kontaktandmeid, elukohta, töö- või sissetulekuinfot ning teavet olemasolevate finantskohustuste kohta. Mõnel juhul võidakse küsida ka isikutuvastuseks vajalikke andmeid. Enne vormi täitmist tutvuge rakenduse privaatsustingimustega: kontrollige, miks andmeid kogutakse, kellele neid edastatakse, kui kaua neid säilitatakse ja kuidas saate oma nõusolekut või andmete töötlemist hallata.
Kas FinSearch – Personal Loan on tasuta kasutamiseks?
Rakenduse allalaadimine ja laenupakkumiste otsimine võivad olla tasuta, kuid see ei tähenda, et saadud laen oleks kuludeta. Laenuandja võib rakendada intressi, lepingutasu, haldustasu või muid makseid. Samuti tasub kontrollida, kas rakenduses või selle kaudu pakutakse tasulisi lisateenuseid. Ärge tehke otsust ainult reklaamitud kuumakse põhjal, vaid võrrelge kogu tagasimakstavat summat ja krediidi kulukuse määra.
Mida peaksin enne FinSearchi kaudu laenulepingu sõlmimist kontrollima?
Enne lepingu allkirjastamist kontrollige laenuandja nime, tegevusluba või registreeringut, laenusummat, perioodi, intressimäära ja krediidi kulukuse määra. Lugege läbi kõik tingimused, sealhulgas ennetähtaegse tagastamise, maksepuhkuse, pikendamise ja viiviste reeglid. Veenduge, et igakuine makse sobib teie eelarvesse ka ootamatute kulude korral. Kui mõni tingimus jääb arusaamatuks, küsige enne nõustumist laenuandjalt täpsustusi.


